Na klar, du fragst dich vielleicht, was es mit diesen Kinder-ETFs auf sich hat und ob das wirklich eine gute Sache ist. Die kurze Antwort ist: Ja, absolut! Kinder-ETFs können eine super Möglichkeit sein, langfristig Vermögen für deine Kids aufzubauen, ohne dass du dich ständig um einzelne Aktien kümmern musst. Sie sind praktisch, flexibel und können eine echt solide Basis für die finanzielle Zukunft deiner Kinder legen. In diesem Artikel schauen wir uns ganz genau an, warum das so ist und was du dazu wissen musst.
Bevor wir ins Detail gehen, lass uns mal klären, warum gerade ETFs (Exchange Traded Funds) so eine gute Wahl für die Geldanlage deiner Kinder sind. Es geht darum, dass du eine solide Grundlage schaffst, die über viele Jahre wachsen kann.
Langfristiger Vermögensaufbau
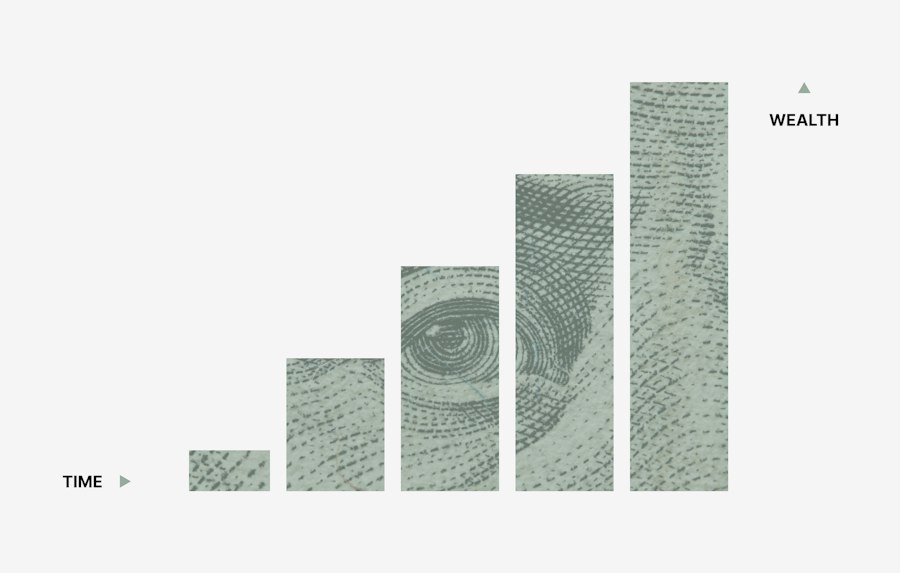
Kinder haben einen riesigen Vorteil: Zeit. Sie haben noch Jahrzehnte vor sich, bis sie das Geld wirklich brauchen. Diese lange Zeitspanne ist Gold wert, denn sie ermöglicht es dem Zinseszinseffekt, seine volle Magie zu entfalten. Schon kleine, regelmäßige Beiträge können über so einen langen Zeitraum zu einem beachtlichen Vermögen heranwachsen.
Gerade für Kinder ist es wichtig, dass das Geld nicht nur „rumliegt“, sondern auch arbeitet. Die Inflation nagt sonst stetig an der Kaufkraft. Ein Sparbuch oder Tagesgeldkonto mag nett sein, um kurzfristig Geld zu parken, aber langfristig verliert es an Wert. ETFs bieten hier eine reale Chance auf Wertsteigerung, die über der Inflation liegt.
Breite Streuung und Risikominimierung
Einer der größten Vorteile von ETFs ist die breite Streuung. Anstatt in eine einzelne Aktie zu investieren und damit ein hohes Risiko einzugehen, investiert ein ETF in viele verschiedene Unternehmen gleichzeitig. Ein Welt-ETF zum Beispiel kann Tausende von Unternehmen aus verschiedenen Branchen und Ländern abbilden.
- Weniger Risiko durch Diversifikation: Stell dir vor, du setzt alles auf ein Pferd. Wenn das stolpert, ist alles weg. Bei einem ETF setzt du auf ein ganzes Rennen mit vielen Pferden. Selbst wenn eines stolpert, laufen die anderen weiter.
- Keine Einzeltitel-Analyse nötig: Du musst kein Finanzexperte sein, um zu wissen, welche Firma als nächstes durch die Decke geht. Der ETF macht das für dich, indem er einfach den Markt abbildet. Das nimmt dir viel Arbeit und Sorge ab.
Geringe Kosten
Ein weiterer Pluspunkt von ETFs sind die oft sehr niedrigen Verwaltungskosten (TER – Total Expense Ratio). Im Vergleich zu aktiv gemanagten Fonds, bei denen ein Fondsmanager versucht, den Markt zu schlagen (was die wenigsten langfristig schaffen), sind ETFs deutlich günstiger.
- Kosten fressen Rendite: Jeder Euro, der an Gebühren geht, fehlt dir am Ende bei der Rendite. Gerade über Jahrzehnte machen selbst kleine Kostenunterschiede einen riesigen Unterschied aus.
- Keine Ausgabeaufschläge: Die meisten ETFs kannst du direkt über deinen Broker kaufen, ohne dass du einen Ausgabeaufschlag bezahlen musst. Bei vielen traditionellen Fonds sind das schnell mal 5% des Anlagebetrags, die sofort weg sind.
Flexibilität und Transparenz
ETFs sind sehr flexibel. Du kannst sie jederzeit an der Börse kaufen und verkaufen, genau wie Aktien. Und du weißt immer, worin du investiert bist, denn die Zusammensetzung des ETF ist transparent und leicht nachvollziehbar.
- Einfach zu verstehen: Die meisten ETFs bilden einfach einen bekannten Index ab. Du kannst also leicht herausfinden, welche Unternehmen und Branchen enthalten sind.
- Anpassbar an Lebensphasen: Wenn dein Kind älter wird und sich vielleicht die Risikobereitschaft ändert, kannst du die Strategie anpassen. Das ist bei anderen Anlageformen oft schwieriger.
Wenn du mehr über die Vorteile von Kinder ETFs erfahren möchtest, empfehle ich dir, auch den Artikel über Datenschutz für Eltern zu lesen. In diesem Artikel findest du wichtige Informationen, die dir helfen können, die Sicherheit deiner Daten zu gewährleisten, während du in die finanzielle Zukunft deiner Kinder investierst. Du kannst den Artikel hier lesen: Datenschutz für Eltern.
Wie du den richtigen Kinder-ETF auswählst
Jetzt, wo wir die Vorteile kennen, fragst du dich vielleicht: Welchen ETF soll ich denn nun nehmen? Die Auswahl ist riesig, aber keine Sorge, es gibt ein paar goldene Regeln, die dir die Entscheidung erleichtern.
Die Bedeutung des Welt-ETFs
Für den langfristigen Vermögensaufbau, besonders für Kinder, ist ein breit gestreuter Welt-ETF oft die beste Wahl. Warum? Weil er die gesamte Weltwirtschaft abbildet und nicht von der Entwicklung einer einzelnen Region oder Branche abhängig ist.
- MSCI World oder FTSE All-World: Das sind die bekanntesten Indizes, die eine globale Abdeckung bieten. Der MSCI World deckt etwa 1.600 große und mittelgroße Unternehmen aus Industrieländern ab. Der FTSE All-World geht noch einen Schritt weiter und inkludiert auch Schwellenländer, was die Diversifikation noch erhöht. Viele Finanzexperten empfehlen letzteren, da er noch breiter aufgestellt ist.
- Ein ETF reicht oft aus: Du musst nicht zig verschiedene ETFs kaufen. Ein einziger gut diversifizierter Welt-ETF kann für den Anfang und auch für die ganze Anlagedauer völlig ausreichen. Das macht es einfach und übersichtlich.
Thesaurierende oder ausschüttende ETFs?
Das ist eine wichtige Frage, wenn es um die Steuer geht und wie das Geld weiterarbeitet.
- Ausschüttende ETFs: Diese schütten die erhaltenen Dividenden (und Zinsen) an dich aus. Du müsstest dieses Geld dann manuell reinvestieren oder es für andere Zwecke verwenden. Für Kinderdepots, die auf langfristigen Vermögensaufbau ausgelegt sind, ist das oft nicht ideal, da die Reinvestition aktiv erfolgen muss und dir gegebenenfalls Kosten verursacht.
- Thesaurierende ETFs: Diese ETFs reinvestieren die Dividenden automatisch. Das ist für Kinderdepots oft die bessere Wahl, da der Zinseszinseffekt voll ausgeschöpft wird und du dich um nichts kümmern musst. Das Geld arbeitet sofort weiter.
Physische vs. synthetische Replikation
Dieser Punkt klingt komplizierter als er ist. Es geht darum, wie der ETF den Index abbildet.
- Physische Replikation: Der ETF kauft die tatsächlichen Aktien, die im Index enthalten sind. Das ist die direkteste Methode und wird von vielen als sicherer empfunden.
- Synthetische Replikation (Swap-basiert): Der ETF bildet den Index über Tauschgeschäfte (Swaps) mit einer Gegenpartei ab. Dies kann manchmal etwas effizienter sein, birgt aber ein kleines Gegenparteirisiko, das in der Praxis aber meist gering ist. Für den Anfang ist die physische Replikation oft die „einfachere“ Wahl im Kopf. Achte auf den Zusatz „physisch replizierend“ in der ETF-Bezeichnung.
Kosten des ETFs (TER)
Wie bereits erwähnt, sind geringe Kosten entscheidend. Achte auf die Total Expense Ratio (TER). Für einen Welt-ETF sollte sie idealerweise unter 0,30% pro Jahr liegen. Viele gute ETFs liegen sogar bei 0,15% bis 0,25%.
- Kleine Unterschiede, große Wirkung: Über 20 oder 30 Jahre machen selbst 0,1% Unterschied in der TER einen riesigen Betrag aus, der dir am Ende entgeht.
Steuern und rechtliche Aspekte bei Kinder-ETFs
Auch wenn es um die Kleinen geht, müssen wir uns mit dem Finanzamt anfreunden. Aber keine Sorge, das ist machbar und bietet sogar einige Vorteile.
Das Depot auf den Namen des Kindes
Das ist der wichtigste Punkt: Eröffne das Depot unbedingt auf den Namen deines Kindes. Warum?
- Eigenständiger Steuerfreibetrag: Jedes Kind hat wie jeder Steuerpflichtige einen eigenen Sparerpauschbetrag von 1.000 Euro pro Jahr (Stand 2024). Zusätzlich gibt es noch den Grundfreibetrag von derzeit 11.604 Euro (Stand 2024) plus den Sonderausgabenpauschbetrag von 36 Euro, sodass ein Kind bis zu 12.640 Euro (Stand 2024) an Kapitalerträgen steuerfrei vereinnahmen kann, wenn es keine weiteren Einkünfte hat. Das ist ein gigantischer Vorteil, den du unbedingt nutzen solltest!
- Vermeidung der Vorabpauschale (falls thesaurierend): Bei thesaurierenden ETFs fällt jährlich eine sogenannte Vorabpauschale an. Diese wird auf fiktive Erträge erhoben, auch wenn der ETF nicht ausschüttet. Wenn das Depot auf den Namen des Kindes läuft und die Erträge unter dem Steuerfreibetrag liegen, wird diese Vorabpauschale nicht fällig oder verrechnet.
- Glättung von Schenkungssteuer: Wenn du größere Beträge auf das Kind übertragst, ohne dass es ein Depot hat, könnte das später als Schenkung gewertet werden. Indem du das Depot direkt auf das Kind anlegst und regelmäßig Sparbeträge einzahlst, „gehört“ das Vermögen dem Kind und kann so langfristig Schenkungssteuerfreibeträge nutzen. Beachte hierbei die Schenkungssteuerfreibeträge von 400.000 Euro pro Elternteil und Kind über einen Zeitraum von 10 Jahren.
Eröffnung des Kinderdepots
Die Eröffnung eines Depots auf den Namen des Kindes ist bei vielen Online-Brokern und Banken möglich.
- Gemeinsames Konto der Eltern: In der Regel eröffnen beide Elternteile (oder der alleinerziehende Elternteil) das Depot für das Kind. Beide müssen unterschreiben und sich identifizieren.
- Volljährigkeit des Kindes: Sobald das Kind 18 wird, geht die volle Verfügungsgewalt über das Depot an das Kind über. Das ist ein wichtiger Punkt, den du dir bewusst machen solltest. Es ist dann das Geld deines Kindes, und es kann frei darüber verfügen.
Wichtige Formulare: Nichtveranlagungsbescheinigung (NV-Bescheinigung)
Um die steuerlichen Vorteile voll auszuschöpfen, solltest du eine Nichtveranlagungsbescheinigung (NV-Bescheinigung) für dein Kind beantragen.
- Befreiung von der Abgeltungssteuer: Diese Bescheinigung bestätigt der Bank, dass dein Kind voraussichtlich keine Steuern zahlen muss, da seine Einkünfte (inklusive Kapitalerträge) unter dem Grundfreibetrag liegen. Die Bank zieht dann keine Abgeltungssteuer ab, und du sparst dir die jährliche Steuererklärung für die Kapitalerträge des Kindes.
- Wo beantragen? Die NV-Bescheinigung beantragst du beim Finanzamt. Sie ist in der Regel für drei Jahre gültig und muss danach neu beantragt werden.
So startest du mit dem Kinder-ETF-Sparplan
Der Start ist einfacher, als du vielleicht denkst. Es gibt ein paar Schritte, die du beachten solltest, um alles richtig einzurichten.
Wahl des Brokers
Du brauchst einen Online-Broker oder eine Direktbank, die Kinderdepots anbietet. Achte auf folgende Kriterien:
- Kinderdepot-Angebot: Nicht jeder Broker bietet das an. Check das im Vorfeld.
- Geringe Orderkosten: Für den Sparplan sind die Orderkosten oft null oder sehr gering. Achte aber auf die Kosten, wenn du einmalig größere Summen investieren oder Anteile verkaufen möchtest.
- Sparplan-Angebot: Stelle sicher, dass der Broker den ETF anbietet, den du besparen möchtest, und dass dieser auch sparplanfähig ist.
- Benutzerfreundlichkeit: Gerade, wenn du neu bist, ist eine einfache Bedienung wichtig.
Einrichtung des ETF-Sparplans
Ein Sparplan ist das Herzstück der langfristigen Geldanlage für Kinder. Du zahlst monatlich oder quartalsweise einen festen Betrag ein.
- Betrag und Häufigkeit: Schon kleine Beträge ab 25 Euro pro Monat können über lange Zeiträume eine große Wirkung haben. Wähle einen Betrag, der für dich dauerhaft tragbar ist. Lieber kontinuierlich wenig als einmalig viel und dann gar nichts mehr.
- Automatisierung: Richte einen Dauerauftrag von deinem Konto zum Verrechnungskonto des Kindesdepots ein. Der Sparplan bucht dann automatisch ab. Das nimmt dir die Arbeit ab und sorgt für Disziplin.
- Cost-Average-Effekt: Durch das regelmäßige Investieren zu unterschiedlichen Kursen profitierst du vom sogenannten Cost-Average-Effekt. Du kaufst mal mehr Anteile, wenn die Kurse niedrig sind, und mal weniger, wenn sie hoch sind. Das glättet den Einkaufspreis und minimiert das Risiko, zu einem ungünstigen Zeitpunkt alles auf einmal zu investieren.
Geduld ist der Schlüssel
Gerade bei der Geldanlage für Kinder ist Geduld die wichtigste Tugend. Es wird Höhen und Tiefen geben, aber über lange Zeiträume haben die globalen Aktienmärkte immer eine positive Rendite abgeworfen.
- Nicht ständig prüfen: Versuch nicht, täglich oder wöchentlich auf das Depot zu schauen. Das führt nur zu unnötiger Nervosität. Stell dir vor, du schaust erst wieder in ein paar Jahren oder noch besser, in einem Jahrzehnt.
- Anpassung bei Bedarf: Wenn sich deine finanzielle Situation ändert, kannst du den Sparplan jederzeit anpassen oder pausieren. Sei flexibel, aber versuche, die Regelmäßigkeit beizubehalten.
Wenn du mehr über die Vorteile von Kinder-ETFs erfahren möchtest, empfehle ich dir, einen Blick auf diesen Artikel zu werfen. Dort findest du hilfreiche Informationen, die dir helfen, die besten Entscheidungen für die finanzielle Zukunft deiner Kinder zu treffen. Es ist wichtig, frühzeitig zu investieren, um von den langfristigen Vorteilen zu profitieren.
Was passiert, wenn das Kind volljährig wird?
| Vorteil | Beschreibung | Nutzen für dich |
|---|---|---|
| Breite Diversifikation | Investition in viele verschiedene Unternehmen und Branchen | Reduziert das Risiko und sorgt für stabile Renditen |
| Kostengünstig | Niedrige Verwaltungsgebühren im Vergleich zu aktiv gemanagten Fonds | Mehr von deinem Geld bleibt investiert und wächst langfristig |
| Einfacher Zugang | Kann wie eine Aktie an der Börse gehandelt werden | Du kannst jederzeit kaufen oder verkaufen, ohne komplizierte Prozesse |
| Transparenz | Regelmäßige Veröffentlichung der enthaltenen Wertpapiere | Du weißt immer genau, worin du investiert bist |
| Flexibilität | Vielfältige Themen- und Branchen-ETFs verfügbar | Du kannst gezielt in Bereiche investieren, die dich interessieren |
Dieser Zeitpunkt ist wichtig und sollte nicht überraschend kommen. Mit dem 18. Geburtstag bekommt dein Kind die volle Verfügungsgewalt über das Depot.
Übergabe der Kontrolle
Die Bank wird dein Kind auffordern, sich zu legitimieren und die Zugangsdaten für das Depot zu bestätigen oder neu einzurichten. Danach kann dein Kind selbstständig über das gesamte Guthaben verfügen.
- Vorbereitung ist alles: Sprich frühzeitig mit deinem Kind über Geld, Finanzen und den Wert des angesparten Vermögens. Erkläre, wie die Anlage funktioniert und welche Möglichkeiten es hat.
- Bildung ist wichtig: Gib deinem Kind die Werkzeuge an die Hand, um kluge finanzielle Entscheidungen zu treffen. Das Depot ist nicht nur ein Geldbetrag, sondern auch eine Chance zur finanziellen Bildung.
- Optionen besprechen: Dein Kind könnte das Geld für ein Studium, einen Führerschein, einen Berufseinstieg oder eine Weltreise nutzen. Oder es lässt das Geld weiter für sich arbeiten. Alle Optionen sind offen.
Mögliche Strategien nach der Volljährigkeit
Auch wenn dein Kind selbst entscheiden kann, ist es gut, Optionen zu kennen und zu besprechen.
- Weiterhin investieren: Die beste Option ist oft, das Geld weiter in ETFs investiert zu lassen, um den Zinseszinseffekt weiter zu nutzen.
- Teilentnahme für wichtige Ausgaben: Wenn es größere Ausgaben gibt, kann ein Teil entnommen werden, während der Rest investiert bleibt.
- Strategieanpassung: Vielleicht möchte dein Kind eine andere Anlagestrategie verfolgen oder in spezifische Themen-ETFs investieren. Es ist seine Entscheidung.
Häufige Fragen und Mythen rund um Kinder-ETFs
Zum Schluss noch ein paar Antworten auf Dinge, die du vielleicht schon gehört oder dich gefragt hast.
Sind ETFs wirklich sicher?
Ja, ETFs gelten als Sondervermögen. Das bedeutet, selbst wenn der ETF-Anbieter (die Fondsgesellschaft) pleitegehen sollte, ist dein Geld nicht weg. Es wird separat vom Vermögen der Fondsgesellschaft verwahrt und gehört dir. Das ist ein großer Sicherheitsvorteil gegenüber direkten Investitionen in Unternehmen. Das Marktrisiko, dass die Kurse sinken, bleibt natürlich bestehen, aber das ist bei jeder Anlage am Aktienmarkt der Fall.
Muss ich Angst vor „Zockerpapieren“ haben?
Nein, ein breit gestreuter Welt-ETF ist das Gegenteil von einem Zockerpapier. Es ist eine solide, langfristige Investition in die globale Wirtschaft. Du spekulierst nicht auf einzelne Unternehmen, sondern setzt auf das Wachstum vieler tausend Firmen weltweit.
Ist es nicht besser, das Geld auf einem Sparbuch zu lassen, um es „sicher“ zu haben?
Für kurzfristige Sparziele oder einen Notgroschen ist ein Sparbuch oder Tagesgeldkonto sinnvoll. Aber für langfristigen Vermögensaufbau, gerade über Jahrzehnte, verliert das Geld auf einem Sparbuch durch die Inflation kontinuierlich an Kaufkraft. Es wird nicht wirklich „sicherer“, es verliert nur schleichend an Wert. ETFs bieten hier eine reale Chance, die Kaufkraft zu erhalten und zu steigern.
Ist es nicht zu kompliziert für mich?
Absolut nicht. Wenn du dich einmal eingelesen und das Depot eingerichtet hast, läuft ein ETF-Sparplan weitestgehend automatisch. Du musst kein Finanzexperte sein. Die größte Herausforderung ist oft, den ersten Schritt zu machen. Danach ist es Routine.
Ich hoffe, dieser umfassende Leitfaden hat dir einen guten Überblick über die Vorteile von Kinder-ETFs gegeben und dir Mut gemacht, diesen wichtigen Schritt für die finanzielle Zukunft deiner Kinder zu gehen. Es ist eine der besten Entscheidungen, die du für sie treffen kannst.
FAQs
Was ist ein ETF?
Ein ETF ist ein börsengehandelter Fonds, der eine Vielzahl von Vermögenswerten wie Aktien, Anleihen oder Rohstoffen bündelt und an der Börse gehandelt wird.
Welche Vorteile bietet ein Kinder ETF?
Ein Kinder ETF bietet langfristiges Wachstumspotenzial, niedrige Kosten, Diversifikation, Transparenz und Flexibilität bei der Anlage für die Zukunft deines Kindes.
Wie funktioniert ein Kinder ETF?
Du kannst regelmäßig Geld in einen Kinder ETF einzahlen, der dann in verschiedene Vermögenswerte investiert wird. Der Wert des ETFs steigt oder fällt entsprechend der Entwicklung der enthaltenen Vermögenswerte.
Welche Risiken sind mit einem Kinder ETF verbunden?
Ein Kinder ETF unterliegt Marktschwankungen, was zu Verlusten führen kann. Es gibt auch das Risiko von Kursschwankungen, Liquiditätsrisiken und Verwaltungsrisiken.
Wie kann ich einen Kinder ETF für mein Kind eröffnen?
Du kannst einen Kinder ETF über eine Bank oder einen Online-Broker eröffnen. Du musst ein Konto eröffnen, Geld einzahlen und dann den gewünschten ETF auswählen, um zu investieren.
